


【文/王力 编辑/吕栋】
新氧和上游厂商又“打”到了台面上。
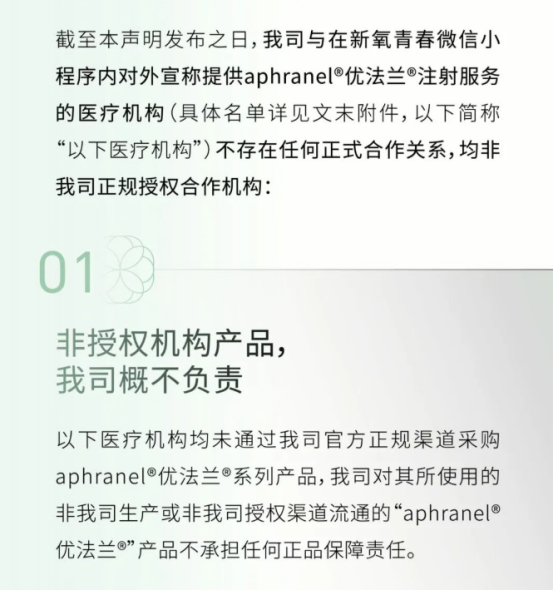
近日,医美填充剂品牌优法兰公开点名数十家新氧青春诊所,称相关机构与其生产企业摩漾生物“不存在任何正式合作关系”,并非正规授权机构。优法兰同时表示,不对非官方渠道流通的产品提供正品保障,也未对相关机构医护人员开展专项操作培训。
这并非新氧第一次因产品渠道、授权和价格问题遭到上游厂商“点名”。过去一年,从普丽妍、圣博玛到其他医美上游企业,类似争议已多次出现。
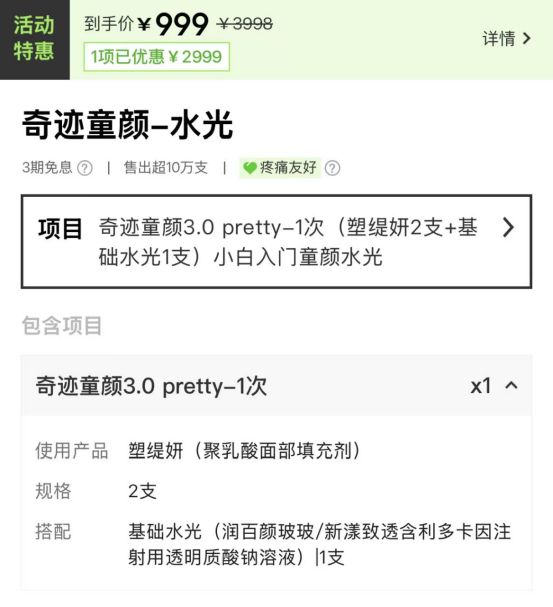
而在这些争议背后,是新氧越来越明显的低价路线。以“奇迹童颜”为例,面对市场上动辄近万元甚至一两万元的童颜针产品,新氧最新一代将价格降至999元/两支。
从一款产品的低价,到不同项目持续压低终端价格,新氧做的已经不只是一场促销,而是在尝试改变消费者对医美项目的价格预期。
一次次“拉黑”背后,新氧为什么坚持低价?
优法兰这次的声明,很容易让人联想到去年新氧与童颜针厂商之间的多轮冲突。
2025年,新氧推出“奇迹童颜”系列,先后发售两代不同厂商的童颜针,定价分别为4999元/支、5999元/支,远低于对应厂商16800元/支、18800元/支的控价,两次低价尝试都遭到上游厂商反对。
但新氧并未停止。同年9月推出3.0,产品名为“塑缇妍”,定价进一步降至2999元/支。据观察者网在新氧小程序的观察,新客叠加相关优惠后,两支“塑缇妍”搭配基础水光价格仅999元。3.0还选择与西宏生物合作定制,降低对原有供应商的依赖。
这并非单纯的“打折”。
2025年,普丽妍曾公开声明,将包括多家新氧青春诊所在内的数十家医美机构列为非官方合作机构,理由涉及产品采购渠道和医护人员培训等问题。此前,锦波生物也曾就新氧平台销售“薇旖美”的价格问题公开发声。
不过,上游厂商与新氧也并非一直处于对立状态。2026年1月,新氧成立“青春甄品联盟”,首批14家上游厂商加入;今年4月,锦波生物又与新氧达成战略合作,薇旖美ColPact独家专供新氧青春诊所,定价1999元/支起。
这说明双方真正的矛盾并不是“要不要合作”,而是合作之后,产品应该以什么价格进入终端,以及谁来决定这个价格。
从“医美中介”到自己下场,新氧靠什么把价格压下来?
过去的新氧,更像一家“医美中介”。
消费者通过平台找医院、医生和医美项目,机构则通过新氧获得客源和流量。产品从厂家到经销商,再到医疗机构,最终由机构根据自身定位、医生资源、营销成本等因素确定终端价格。
如今,新氧正在从“撮合生意”走向“自己做生意”。
截至2026年初,新氧青春诊所已进入16座城市、拥有50家门店,每月治疗量超过11万次。新氧方面当时还透露,计划继续扩充医护团队,到2026年底医生数量预计增至500人。
2026年第二季度,新氧医美治疗服务收入达到3.31亿元,同比增长129.5%;经核实的美容治疗次数超过36.23万次,同比增长134%,47家品牌美容中心实现盈利。但与此同时,医美治疗服务成本同比增长118%,达到2.38亿元。
这意味着,新氧的线下业务正在快速放量,但医生、门店和医疗服务本身仍然是无法绕开的成本。
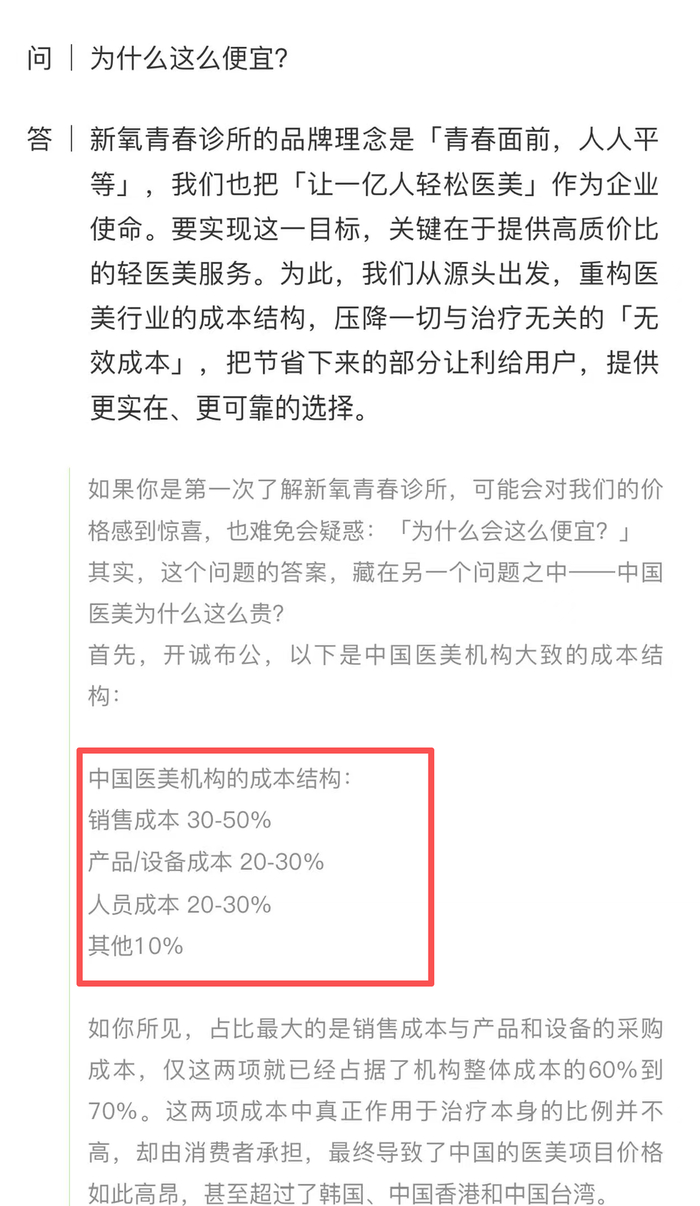
新氧官方小程序对“为什么这么便宜”的解释是,传统医美机构的成本中,销售成本约占30%至50%,产品及设备成本约20%至30%,人员成本约20%至30%,其他成本约10%。新氧认为,其中部分销售、装修、门店和服务配置等支出并不直接作用于治疗,因此希望通过压缩这些“无效成本”来降低价格。
但医美行业还有一个很难被压缩的成本:医生。
有业内人士告诉观察者网,过去下游机构往往不会轻易把注射类项目价格定得过低。原因之一,是消费者一旦形成低价预期,价格就很难再涨回去。因此,行业长期形成的一种价格默契:消费者一旦习惯了低价,再想把价格卖回去就很难。
一位医美机构管理层告诉观察者网,院内的知名医生本身就是稀缺资源,不少消费者会专程慕名而来;有些医生甚至是从公立医院以较高薪酬引进。医生个人品牌、专业能力和操作经验,会直接影响消费者选择,医生薪酬自然也会成为机构的重要成本。
新氧想做的,则是把这套成本结构重新拆开。
它无法消除医生成本,但可以依靠门店数量和治疗量提高医生使用效率;无法消除产品成本,但可以依靠集中采购和规模向上游争取价格;同时,又通过线上流量和品牌自身获客,降低传统机构对销售费用的依赖。
这套模式已经开始体现在线下业务增长上。2026年第二季度,新氧医美治疗服务收入同比增长129.5%,美容治疗次数同比增长134%。
规模越大,新氧越有条件把采购、获客和运营成本摊薄;但规模越大,它对原有医美价格体系的冲击也越明显。
新氧和上游争的,已经不只是一支针
对于上游厂商而言,新氧持续压低终端价格,影响的不只是某一款产品的销售,更可能触及原有的价格和渠道体系。
传统医美产品从厂家、经销商到医疗机构,通常存在相对明确的渠道和价格链条。如果新氧能够凭借采购规模获得更低的产品价格,再以更低的价格触达消费者,就可能形成不同于传统渠道的终端价格。对于厂商而言,如何处理不同渠道之间的价格差异,也会成为新的问题。
而对于同业医美机构来说,影响则更加直接。消费者一旦形成更低的价格预期,其他机构就可能面临更大的比价压力。但医生、门店、营销和服务等成本并不会因为产品降价同步消失,机构是否跟价,也就变成一道经营选择题。
从“医美中介”到线下直营,新氧不再只是帮医美机构找消费者,而是自己采购、自己服务、自己面对消费者。由此,它与上游厂商的矛盾也变得更直接——一边要更低的采购价格,一边要更低的终端售价,双方真正需要协调的,是一款产品究竟应该以什么价格进入市场。


